A resposta não depende apenas do tamanho do desequilíbrio, mas envolve as regras do plano, a legislação da previdência complementar e a relação entre patrocinadores, participantes e assistidos. O impacto financeiro de um equacionamento pode alcançar tanto participantes ativos quanto aposentados e pensionistas.
Equacionamento: o que é e como funciona
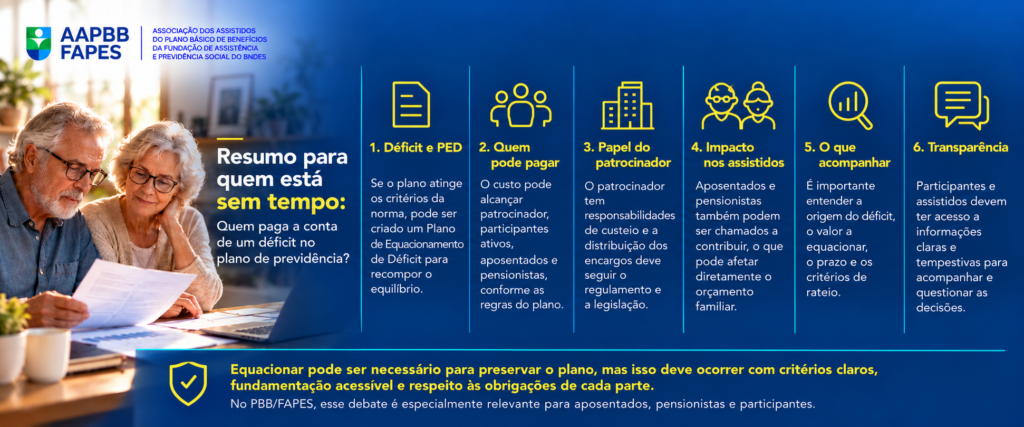
Quando o déficit de um plano de previdência alcança os critérios previstos na regulamentação, poderá ser necessário elaborar um Plano de Equacionamento de Déficit (PED). Seu objetivo é estabelecer medidas para quitar o saldo deficitário e recompor o equilíbrio do plano ao longo de determinado período. A existência de um PED não significa, necessariamente, que o plano tenha deixado de cumprir suas obrigações, mas que são necessárias medidas para preservar o pagamento dos benefícios futuros.
O equacionamento poderá envolver contribuições extraordinárias, calculadas conforme as regras aplicáveis e a responsabilidade de cada grupo no custeio. Por isso, importa saber tanto o montante a ser equacionado quanto a forma de sua distribuição.
O papel do patrocinador
Nos planos patrocinados, o patrocinador possui responsabilidades de custeio definidas pela legislação e pelas regras do próprio plano. A distribuição das contribuições destinadas ao equacionamento deverá observar os critérios aplicáveis, inclusive a proporção contributiva entre patrocinadores, participantes e assistidos, quando prevista.
O déficit não deve ser tratado como obrigação exclusiva de um desses grupos. É necessário verificar se as responsabilidades e a distribuição dos encargos estão de acordo com o regulamento do plano e com as normas da previdência complementar. Eventuais questionamentos sobre esses critérios exigem análise das regras e dos fundamentos adotados.
Atribuição de aposentados e pensionistas
Conforme as características do plano, os assistidos também poderão participar do equacionamento, mesmo após terem contribuído durante a vida profissional. Assim, decisões atuariais e financeiras podem afetar diretamente o orçamento das famílias.
Antes da definição de qualquer desconto no benefício, é importante compreender a origem do déficit, o montante a ser equacionado, o valor e o período propostos para as contribuições e os critérios utilizados para repartir o pagamento.
A participação de aposentados e pensionistas no PBB
No Plano Básico de Benefícios (PBB), administrado pela FAPES, aposentados e pensionistas participam do custeio do plano. Por isso, questões como déficit, paridade contributiva e responsabilidade do patrocinador têm consequências concretas para os assistidos.
Independentemente da dimensão do impacto financeiro, a transparência sobre os critérios do equacionamento é indispensável. Para a AAPBB/FAPES, participantes e assistidos devem ter acesso a informações compreensíveis e tempestivas, para acompanhar as decisões e verificar a distribuição das responsabilidades antes da implementação das cobranças.
Equacionar um déficit pode ser necessário para preservar a sustentabilidade do plano. Isso deve ocorrer com critérios claros, fundamentação acessível e respeito às obrigações de cada parte.