A previdência complementar fechada administra mais de R$ 1,4 trilhão e faz parte da vida de milhões de brasileiros. Mas termos como fundo de pensão, Benefício Definido e avaliação atuarial ainda podem parecer distantes.
Entender esse sistema é importante, porque os recursos administrados hoje precisam garantir benefícios que possam ser pagos durante décadas.
O que são os fundos de pensão?
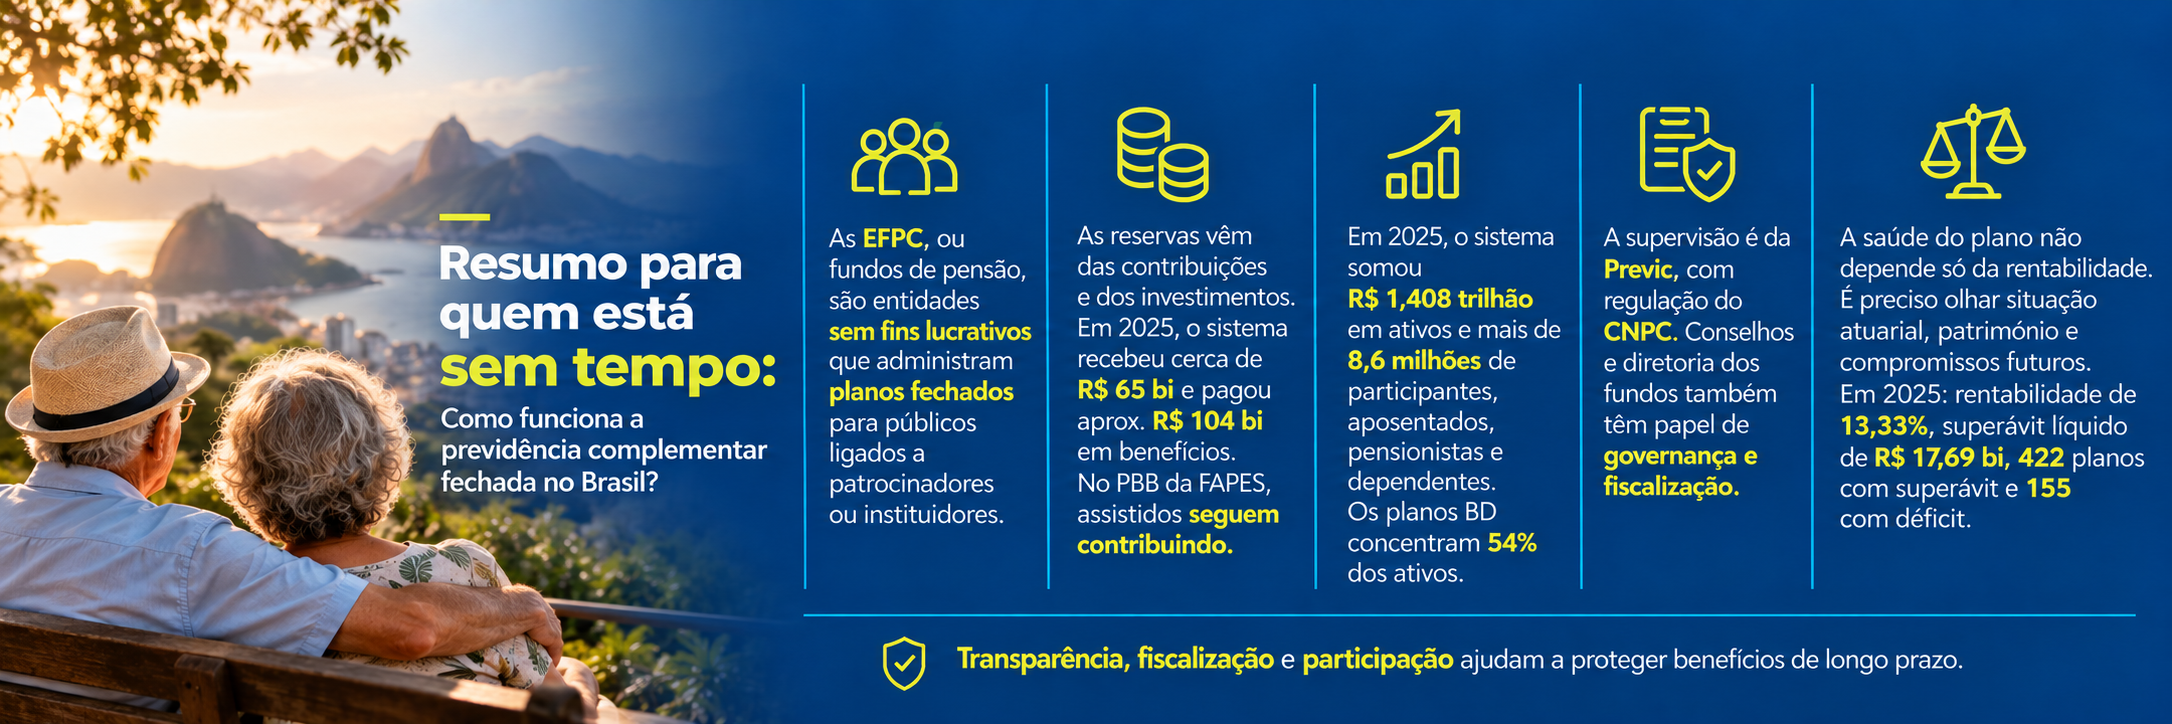
As Entidades Fechadas de Previdência Complementar (EFPC), conhecidas como fundos de pensão, são instituições sem fins lucrativos que administram planos destinados a públicos específicos, vinculados a patrocinadores ou instituidores.
Diferentemente da previdência aberta, oferecida ao público em geral, os planos fechados possuem regras próprias de participação, contribuição e pagamento dos benefícios.
De onde vem o dinheiro?
As reservas são formadas pelas contribuições previstas em cada plano e pelos resultados dos investimentos realizados ao longo do tempo. Esses recursos financiam os benefícios e demais compromissos previdenciários.
Em 2025, o sistema recebeu cerca de R$ 65 bilhões em contribuições e pagou aproximadamente R$ 104 bilhões em benefícios, segundo a Previc.
No Plano Básico de Benefícios (PBB) da FAPES, aposentados e pensionistas também continuam contribuindo após a concessão do benefício e podem participar do custeio de eventuais déficits. Ou seja, os assistidos não são apenas beneficiários: continuam tendo participação financeira direta no plano.
Qual é o tamanho desse sistema?
A previdência complementar fechada encerrou 2025 com aproximadamente R$ 1,408 trilhão em ativos e mais de 8,6 milhões de participantes, aposentados, pensionistas e dependentes.
Embora os planos de Contribuição Definida sejam mais numerosos, os de Benefício Definido (BD) ainda concentram 54% dos ativos considerados nessa distribuição. Isso ajuda a dimensionar o impacto que mudanças nessa modalidade podem ter sobre participantes e assistidos.
Quem fiscaliza?
A supervisão das entidades fechadas cabe à Previc, enquanto o Conselho Nacional de Previdência Complementar (CNPC) integra a estrutura regulatória do setor. Dentro dos próprios fundos, Conselho Deliberativo, Conselho Fiscal e Diretoria Executiva também possuem responsabilidades de governança.
Essa fiscalização ganha ainda mais importância diante de mudanças estruturais, como alterações de regulamento ou propostas de migração entre modalidades de planos.
Como saber se um plano está saudável?
Rentabilidade, sozinha, não responde a essa pergunta. É preciso observar também a situação atuarial, o patrimônio, os compromissos futuros e a capacidade de pagamento dos benefícios.
Em 2025, o sistema registrou rentabilidade de 13,33% e superávit atuarial líquido de R$ 17,69 bilhões. Mas o resultado não foi igual para todos: 422 planos apresentaram superávit, enquanto 155 registraram déficit.
Para aposentados e pensionistas, portanto, acompanhar a previdência complementar significa entender não apenas quanto o plano rendeu, mas se ele mantém condições de cumprir os compromissos assumidos para os próximos anos e décadas.
Quando estão em jogo recursos acumulados durante toda uma vida profissional e uma renda da qual milhares de famílias dependem, transparência, fiscalização e participação não são questões abstratas. São parte da proteção do próprio benefício.