Se o seu plano mudar de Benefício Definido (BD) para Contribuição Definida (CD), o que muda na sua aposentadoria? Quem passa a assumir os riscos e quais garantias permanecem?
Se você já depende do benefício, entender essas diferenças é essencial antes de qualquer mudança.
Como funciona o Benefício Definido?
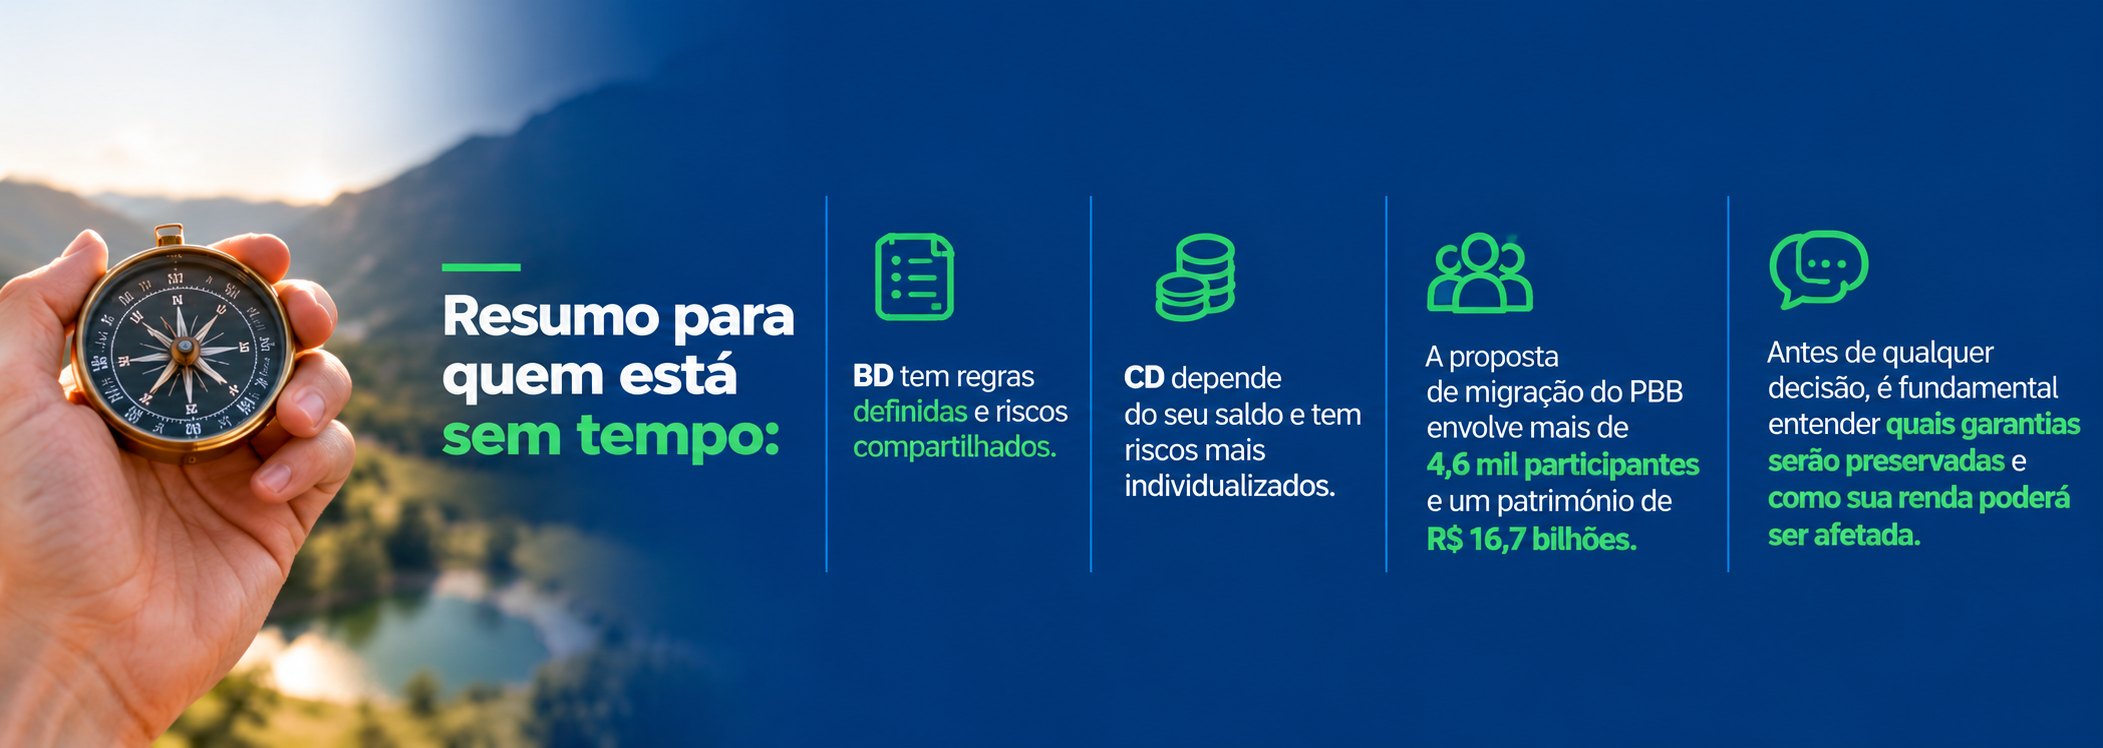
No Benefício Definido (BD), as regras para calcular sua aposentadoria são estabelecidas previamente no regulamento. O custeio é ajustado atuarialmente, considerando fatores como expectativa de vida e rentabilidade dos investimentos.
Nesse modelo, os riscos são compartilhados e você não depende exclusivamente de uma reserva individual para financiar seu benefício. Isso inclui o risco de longevidade: observadas as regras do plano, sua renda não fica simplesmente limitada ao esgotamento de uma conta individual.
Essa lógica está relacionada ao conceito de mutualismo: no BD, os riscos são compartilhados coletivamente entre os integrantes do plano, conforme as regras previstas para seu custeio. O equilíbrio do plano, portanto, não depende exclusivamente da reserva individual de cada participante.
E como funciona a Contribuição Definida?
No CD, o que é definido previamente são as contribuições. A renda dependerá do saldo acumulado pelo participante, formado pelas contribuições e pela rentabilidade obtida ao longo do tempo.
Na prática, isso muda a relação entre aposentadoria e risco: o valor e a duração da renda passam a estar mais diretamente ligados à reserva disponível e às regras definidas para sua utilização. Diferentemente do mutualismo característico do BD, no CD há uma lógica de maior individualização: a formação da reserva e, consequentemente, a renda de cada participante ficam mais diretamente vinculadas ao seu saldo acumulado.
Para aposentados e pensionistas, o impacto é especialmente relevante, porque quem já encerrou sua vida profissional tem menos tempo, ou nenhum, para formar novas reservas ou compensar resultados abaixo do esperado.
Por isso, uma migração de BD para CD precisa esclarecer quais compromissos do modelo atual serão preservados, como a renda será calculada e quem passará a suportar riscos como longevidade e desempenho dos investimentos. Não se trata apenas de trocar a modalidade do plano, mas de entender como essa mudança pode chegar à renda de quem já está aposentado.
O que isso significa para o PBB?
Se você faz parte do PBB da FAPES, essa discussão envolve diretamente o seu plano. A proposta de migração de BD para CD alcança mais de 4,6 mil participantes e assistidos e um patrimônio de cobertura superior a R$ 16,7 bilhões.
Segundo o Parecer de Avaliação Atuarial de 2025, são 2.307 participantes ativos, 1.829 aposentados e 472 pensionistas.
O impacto para você dependerá das condições efetivamente definidas para a migração. Por isso, é importante saber quais garantias permanecem, como sua renda será calculada, como será tratada a reserva existente e quem assumirá o risco de longevidade.Também é importante compreender quais riscos hoje compartilhados no modelo BD poderão passar a ser assumidos individualmente em uma eventual migração para CD.
Informação antes da decisão
Uma mudança dessa dimensão exige transparência. Você precisa ter acesso às informações, compreender como a proposta pode afetar sua aposentadoria e ter espaço para se manifestar enquanto ela ainda está em análise.
Para a AAPBB/FAPES, a discussão vai além de mudar a estrutura do plano: envolve a proteção da renda de quem já depende do benefício e a definição de como os riscos serão distribuídos no futuro.
Uma decisão que pode acompanhar você por muitos anos precisa ser compreendida e discutida antes de se tornar definitiva.